Domain kotl.de kaufen?
Wir ziehen mit dem Projekt
kotl.de um.
Sind Sie am Kauf der Domain
kotl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kotl.de kaufen?
Was sind die unterschiedlichen Arten von Veranlagung und wie können sie sich auf die steuerliche Situation einer Person auswirken?
Die verschiedenen Arten von Veranlagung sind Einzelveranlagung, Zusammenveranlagung und getrennte Veranlagung. Die Wahl der Veranlagungsart kann sich auf die Höhe der Steuerlast einer Person auswirken, da sich die steuerlichen Freibeträge und Tarife je nach Veranlagungsart unterscheiden. Bei der Einzelveranlagung werden Einkommen und Steuerlast der Partner getrennt betrachtet, während bei der Zusammenveranlagung das Gesamteinkommen beider Partner zusammengefasst wird. **
Was sind Objekte und Klassen in der Programmiersprache Java?
In der Programmiersprache Java sind Objekte Instanzen von Klassen. Eine Klasse ist eine Vorlage oder ein Bauplan, der die Eigenschaften und Verhaltensweisen eines Objekts definiert. Objekte sind konkrete Instanzen dieser Klasse und können Daten speichern und Methoden ausführen, die in der Klasse definiert sind. Objekte werden verwendet, um Daten zu organisieren und zu verarbeiten. **

Ähnliche Suchbegriffe für Steuerliche Veranlagung
Top-Angebote
Produkte zum Begriff Steuerliche Veranlagung:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Objekte und Klassen in der Programmiersprache Java?
In der Programmiersprache Java sind Klassen Baupläne für Objekte. Eine Klasse definiert die Eigenschaften (Attribute) und Verhaltensweisen (Methoden), die ein Objekt haben kann. Ein Objekt ist eine Instanz einer Klasse und repräsentiert eine konkrete Ausprägung dieser Klasse mit spezifischen Werten für die Attribute. Objekte können miteinander interagieren, indem sie Methoden aufrufen und Daten austauschen. **
-
Wann gemeinsame Veranlagung?
Wann gemeinsame Veranlagung? Die gemeinsame Veranlagung von Ehepaaren oder eingetragenen Lebenspartnerschaften ist in der Regel sinnvoll, wenn beide Partner über ähnliche Einkommensverhältnisse verfügen. Dadurch können Steuervorteile genutzt werden, da der Grundfreibetrag und andere Freibeträge nur einmal berücksichtigt werden. Zudem können gemeinsame Ausgaben wie beispielsweise Kinderbetreuungskosten gemeinsam geltend gemacht werden. Es ist wichtig zu beachten, dass die gemeinsame Veranlagung auch Risiken birgt, da beide Partner für die Steuerschulden des anderen haften. Daher sollte die Entscheidung zur gemeinsamen Veranlagung gut überlegt sein und gegebenenfalls mit einem Steuerberater besprochen werden. **
-
Wie funktioniert getrennte Veranlagung?
Wie funktioniert getrennte Veranlagung? **
-
Warum getrennte Veranlagung günstiger?
Die getrennte Veranlagung kann in bestimmten Fällen günstiger sein, da sie es Ehepaaren ermöglicht, ihre individuellen Einkommenssteuersätze anzuwenden. Wenn ein Partner ein deutlich höheres Einkommen hat als der andere, kann die getrennte Veranlagung dazu führen, dass insgesamt weniger Steuern gezahlt werden. Zudem können bestimmte steuerliche Vergünstigungen oder Freibeträge bei der getrennten Veranlagung besser genutzt werden. Es ist jedoch wichtig, die individuelle Situation genau zu prüfen und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen, um die optimale Veranlagungsform zu wählen. **

Was heißt getrennte Veranlagung?
Was heißt getrennte Veranlagung? Getrennte Veranlagung bezieht sich auf die steuerliche Abrechnung von Ehepaaren oder eingetragenen Lebenspartnern, bei der jeder Partner seine eigenen Einkünfte und Ausgaben separat versteuert. Im Gegensatz zur Zusammenveranlagung, bei der beide Partner gemeinsam veranlagt werden, können bei der getrennten Veranlagung individuelle Steuersätze angewendet werden. Dies kann insbesondere dann vorteilhaft sein, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Allerdings müssen beide Partner die getrennte Veranlagung beantragen und bestimmte Voraussetzungen erfüllen. **
Inwieweit beeinflusst die genetische Veranlagung die Entwicklung von bestimmten Krankheiten oder Merkmalen? Wie lässt sich die genetische Veranlagung in Familienlinien verfolgen?
Die genetische Veranlagung kann die Entwicklung von Krankheiten oder Merkmalen beeinflussen, jedoch spielen auch Umweltfaktoren eine Rolle. Die genetische Veranlagung kann in Familienlinien verfolgt werden, indem man die Vererbung von Merkmalen und Krankheiten innerhalb der Familie studiert und genetische Tests durchführt. Die Analyse von Stammbäumen und DNA-Sequenzen kann dabei helfen, die genetische Veranlagung in Familienlinien zu verfolgen. **
Top-Angebote
Produkte zum Begriff Steuerliche Veranlagung:
-
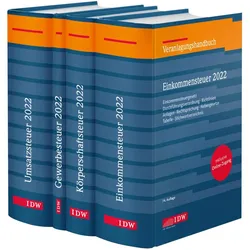
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die unterschiedlichen Arten von Veranlagung und wie können sie sich auf die steuerliche Situation einer Person auswirken?
Die verschiedenen Arten von Veranlagung sind Einzelveranlagung, Zusammenveranlagung und getrennte Veranlagung. Die Wahl der Veranlagungsart kann sich auf die Höhe der Steuerlast einer Person auswirken, da sich die steuerlichen Freibeträge und Tarife je nach Veranlagungsart unterscheiden. Bei der Einzelveranlagung werden Einkommen und Steuerlast der Partner getrennt betrachtet, während bei der Zusammenveranlagung das Gesamteinkommen beider Partner zusammengefasst wird. **
-
Was sind Objekte und Klassen in der Programmiersprache Java?
In der Programmiersprache Java sind Objekte Instanzen von Klassen. Eine Klasse ist eine Vorlage oder ein Bauplan, der die Eigenschaften und Verhaltensweisen eines Objekts definiert. Objekte sind konkrete Instanzen dieser Klasse und können Daten speichern und Methoden ausführen, die in der Klasse definiert sind. Objekte werden verwendet, um Daten zu organisieren und zu verarbeiten. **
-
Was sind Objekte und Klassen in der Programmiersprache Java?
In der Programmiersprache Java sind Klassen Baupläne für Objekte. Eine Klasse definiert die Eigenschaften (Attribute) und Verhaltensweisen (Methoden), die ein Objekt haben kann. Ein Objekt ist eine Instanz einer Klasse und repräsentiert eine konkrete Ausprägung dieser Klasse mit spezifischen Werten für die Attribute. Objekte können miteinander interagieren, indem sie Methoden aufrufen und Daten austauschen. **
-
Wann gemeinsame Veranlagung?
Wann gemeinsame Veranlagung? Die gemeinsame Veranlagung von Ehepaaren oder eingetragenen Lebenspartnerschaften ist in der Regel sinnvoll, wenn beide Partner über ähnliche Einkommensverhältnisse verfügen. Dadurch können Steuervorteile genutzt werden, da der Grundfreibetrag und andere Freibeträge nur einmal berücksichtigt werden. Zudem können gemeinsame Ausgaben wie beispielsweise Kinderbetreuungskosten gemeinsam geltend gemacht werden. Es ist wichtig zu beachten, dass die gemeinsame Veranlagung auch Risiken birgt, da beide Partner für die Steuerschulden des anderen haften. Daher sollte die Entscheidung zur gemeinsamen Veranlagung gut überlegt sein und gegebenenfalls mit einem Steuerberater besprochen werden. **
Ähnliche Suchbegriffe für Steuerliche Veranlagung
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klassen führen - Klassen leiten, Schulbücher von Thomas KlaffkeKlassenleitung als Führungsaufgabe Klassenführung ist entscheidend für das Leistungsniveau und den Leistungsfortschritt von Schülern und wirkt sich positiv auf deren Selbstwertgefühl und Motivation aus. Klassenleitungen sind neben den Fachkonferenzen die tragenden Säulen einer Schule. Doch welche Kompetenzen erfordert dies? Die Schwerpunkte des Bandes vermitteln Ihnen hierzu Einblicke in: - unterschiedliche Möglichkeiten zur Bewältigung von Klassenleitungen durch Tandems, Klassen- oder Jahrgangsteams - eine Beziehungsdidaktik, die das ihr zugrundeliegende Menschenbild und Alltagshandeln sowie die eigenen Selbst- und Beziehungskompetenzen reflektiert - Rahmenbedingungen, wie eine konstruktive Atmosphäre für soziales und fachliches Lernen geschaffen werden kann - das Classroom Management beim eigenverantwortlichen Lernen in heterogenen und inklusiven Klassen - Materialien und Hilfen für.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Writing a C Compiler, Fachbücher von Nora SandlerA hands-on, example-filled guide to the theory and practice of writing a C compiler: a computer program that translates code written by programmers into code the computer can read.Compilers are at the heart of everything programmers do, yet even experienced developers find them intimidating. For those eager to truly grasp how compilers work, Writing a C Compiler dispels the mystery. This book guides you through a fun and engaging project where you'll learn what it takes to compile a real-world programming language to actual assembly code.Writing a C Compiler will take you step by step through the process of building your own compiler for a significant subset of C—no prior experience with compiler construction or assembly code needed. Once you've built a working compiler for the simplest C program, you'll add new features chapter by chapter. The algorithms in the book are all in pseudocode, so you can implement your compiler in whatever language you like. Along the way, you'll explore key concepts like:Lexing and parsing: Learn how to write a lexer and recursive descent parser that transform C code into an abstract syntax tree.Program analysis: Discover how to analyze a program to understand its behavior and detect errors.Code generation: Learn how to translate C language constructs like arithmetic operations, function calls, and control-flow statements into x64 assembly code.Optimization techniques: Improve performance with methods like constant folding, dead store elimination, and register allocation. Compilers aren't terrifying beasts—and with help from this hands-on, accessible guide, you might even turn them into your friends for life.52,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert getrennte Veranlagung?
Wie funktioniert getrennte Veranlagung? **
-
Warum getrennte Veranlagung günstiger?
Die getrennte Veranlagung kann in bestimmten Fällen günstiger sein, da sie es Ehepaaren ermöglicht, ihre individuellen Einkommenssteuersätze anzuwenden. Wenn ein Partner ein deutlich höheres Einkommen hat als der andere, kann die getrennte Veranlagung dazu führen, dass insgesamt weniger Steuern gezahlt werden. Zudem können bestimmte steuerliche Vergünstigungen oder Freibeträge bei der getrennten Veranlagung besser genutzt werden. Es ist jedoch wichtig, die individuelle Situation genau zu prüfen und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen, um die optimale Veranlagungsform zu wählen. **
-
Was heißt getrennte Veranlagung?
Was heißt getrennte Veranlagung? Getrennte Veranlagung bezieht sich auf die steuerliche Abrechnung von Ehepaaren oder eingetragenen Lebenspartnern, bei der jeder Partner seine eigenen Einkünfte und Ausgaben separat versteuert. Im Gegensatz zur Zusammenveranlagung, bei der beide Partner gemeinsam veranlagt werden, können bei der getrennten Veranlagung individuelle Steuersätze angewendet werden. Dies kann insbesondere dann vorteilhaft sein, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Allerdings müssen beide Partner die getrennte Veranlagung beantragen und bestimmte Voraussetzungen erfüllen. **
-
Inwieweit beeinflusst die genetische Veranlagung die Entwicklung von bestimmten Krankheiten oder Merkmalen? Wie lässt sich die genetische Veranlagung in Familienlinien verfolgen?
Die genetische Veranlagung kann die Entwicklung von Krankheiten oder Merkmalen beeinflussen, jedoch spielen auch Umweltfaktoren eine Rolle. Die genetische Veranlagung kann in Familienlinien verfolgt werden, indem man die Vererbung von Merkmalen und Krankheiten innerhalb der Familie studiert und genetische Tests durchführt. Die Analyse von Stammbäumen und DNA-Sequenzen kann dabei helfen, die genetische Veranlagung in Familienlinien zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.